


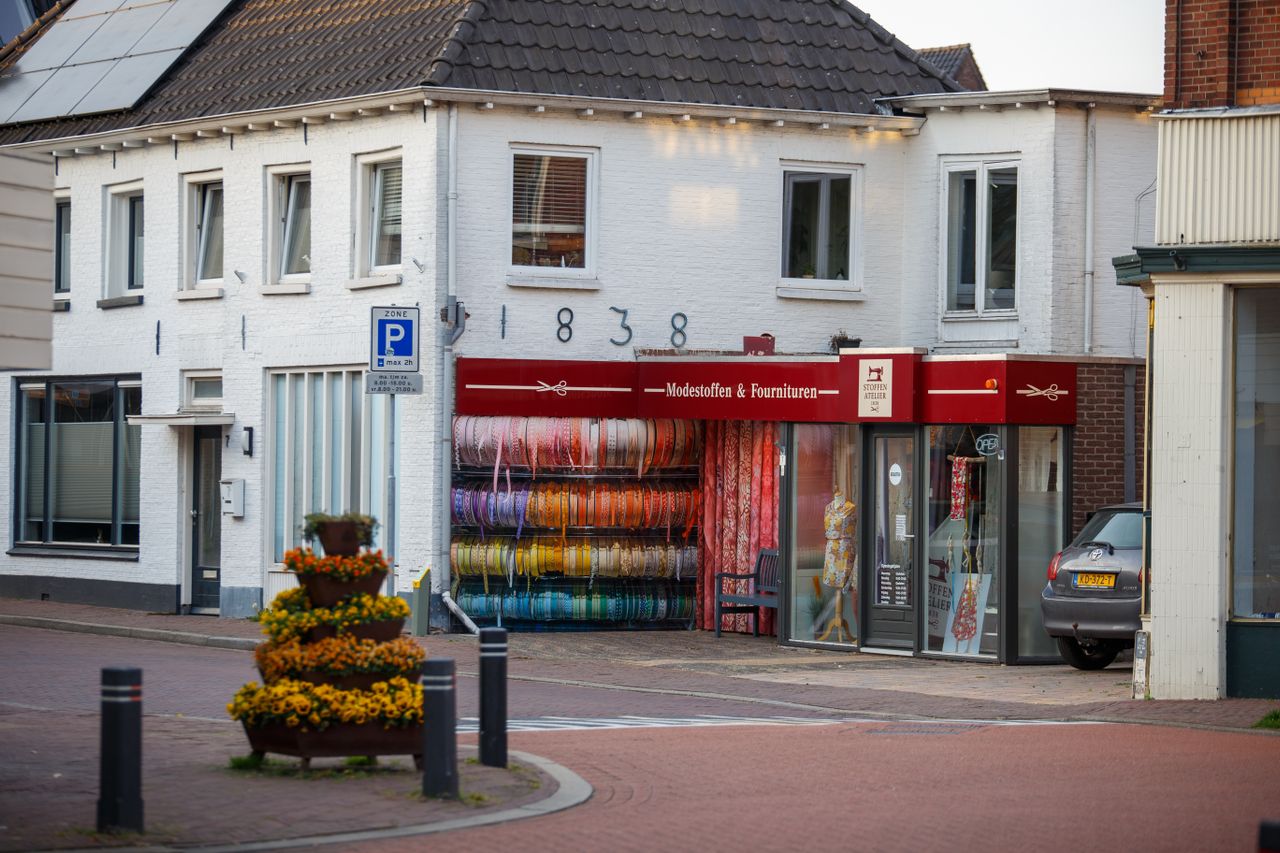
Een buurt is meer dan een verzameling woningen en straten. De bakker op de hoek, het kleine ontwerpbureau in een voormalig winkelpand of de fysiotherapiepraktijk naast de supermarkt: juist dat soort bedrijvigheid geeft een wijk kleur. Toch is het voor ondernemers in 2026 bepaald niet eenvoudig om geschikte bedrijfsruimte te vinden én te financieren.
Wie in Nederland een woning zoekt, let bijna altijd op de voorzieningen in de directe omgeving. Scholen, winkels en horeca staan hoog op het wensenlijstje van woningzoekenden. Maar achter elk van die voorzieningen schuilt een ondernemer die ooit een pand kocht of huurde, en daarmee bewust koos voor een bepaalde buurt.
Voor veel ondernemers begint dat traject met het verkennen van financieringsmogelijkheden. Wie online een zakelijk hypotheek berekenen wil, kan tegenwoordig bij diverse aanbieders binnen een dag duidelijkheid krijgen. Die laagdrempeligheid maakt het voor kleinere ondernemers haalbaarder om de stap naar een eigen bedrijfspand te zetten.
Waarom bedrijfsruimte in woonwijken onder druk staat
De afgelopen jaren zijn veel voormalige winkelpanden en bedrijfsruimtes in Nederlandse buurten omgebouwd tot woningen. Dat is begrijpelijk gezien het aanhoudende woningtekort, maar het heeft een keerzijde. Buurten verliezen voorzieningen, en bewoners moeten verder reizen voor dagelijkse boodschappen of diensten.
In steden als Utrecht, Rotterdam en Groningen proberen gemeenten deze ontwikkeling te keren door bestemmingsplannen aan te passen. Het doel is een mix van wonen en werken te behouden in bestaande wijken. Voor ondernemers betekent dit dat er in sommige straten juist weer ruimte ontstaat, al blijven de vastgoedprijzen in veel regio's stevig.
Die hoge prijzen maken de financieringsvraag extra relevant. Een traditionele bankfinanciering kost doorgaans maanden aan doorlooptijd, terwijl een geschikt pand in een gewilde buurt snel van de markt verdwijnt. Ondernemers die sneller willen schakelen, kijken daarom steeds vaker naar alternatieven buiten de bank om.
Wat een zakelijke hypotheek anders maakt dan een woonhypotheek
Een zakelijke hypotheek verschilt op meerdere punten van de hypotheek die particulieren kennen. De looptijd is doorgaans korter, de rente ligt hoger en de maximale financiering wordt uitgedrukt als percentage van de marktwaarde: de zogenoemde Loan-to-Value-ratio. Bij veel aanbieders ligt die grens ergens rond de 70 tot 80 procent.
Daarnaast is het bij sommige financiers mogelijk om een zakelijke hypotheek aflossingsvrij af te sluiten. Dat drukt de maandlasten, wat interessant kan zijn voor ondernemers die hun cashflow willen beschermen in de eerste jaren na aankoop. Het risico ligt dan wel sterker bij de waardeontwikkeling van het vastgoed zelf.
Wie een zakelijke hypotheek wil berekenen, doet er goed aan om verder te kijken dan alleen de rente. Taxatiekosten, notariskosten en eventuele afsluitprovisie lopen al snel op tot enkele duizenden euro's. Die post wordt bij een eerste oriëntatie regelmatig over het hoofd gezien.
Ondernemers als graadmeter voor de leefbaarheid van een wijk
Onderzoek naar leefbaarheid richt zich vaak op factoren als veiligheid, groenvoorzieningen en bereikbaarheid. Maar de aanwezigheid van lokale ondernemers speelt een minstens zo grote rol. Een straat met actieve winkels en kantoren heeft overdag meer levendigheid en sociale controle dan een straat met uitsluitend woningen.
In buurten waar ondernemers zich vestigen, ontstaat bovendien werkgelegenheid voor omwonenden. Dat effect is zichtbaar in wijken die de afgelopen jaren een transformatie doormaakten, zoals Katendrecht in Rotterdam of delen van Amsterdam-Noord, waar nieuwe bedrijvigheid het straatbeeld ingrijpend veranderde. Bewoners merken dat in de dagelijkse levendigheid van hun omgeving.
Voor mensen die via een platform als Buurtje.nl de sfeer van een wijk willen inschatten, zijn de aanwezige ondernemingen een bruikbare indicator. Een buurt met diverse horeca, ambachtelijke bedrijven en zakelijke dienstverleners trekt doorgaans een ander publiek dan een wijk die puur residentieel is ingericht.
Toegankelijke financiering als voorwaarde voor gemengde buurten
De keuze van een ondernemer voor een specifiek pand hangt nauw samen met de beschikbaarheid van financiering. Wanneer banken terughoudend zijn met zakelijke vastgoedleningen, valt een deel van de potentiële ondernemers af. Alternatieve financiers zoals Bufr.nl vullen die leemte op door snellere processen en persoonlijker contact te bieden, met soms binnen een werkdag duidelijkheid over een aanvraag.
Dat is niet alleen relevant voor de ondernemer zelf, maar indirect ook voor de buurt. Meer toegankelijke financiering betekent dat er meer diversiteit in bedrijvigheid kan ontstaan. Een jong horecabedrijf of een startende praktijk die bij een bank net niet door de selectie komt, vindt via een alternatieve route soms alsnog de weg naar een eigen pand.
Of een buurt prettig woont, hangt mede af van keuzes die ver buiten het zicht van bewoners worden gemaakt. De financiering van een lokaal bedrijfspand is zo'n keuze. Wie op zoek is naar een nieuwe woning, doet er goed aan om niet alleen naar de huizen te kijken, maar ook naar de diversiteit aan bedrijvigheid in de straat.